دوره 27، شماره 3 - ( پاییز 1405 )
دوره، شماره، فصل و سال، شماره مسلسل |
برگشت به فهرست نسخه ها

Ethics code: IR.USWR.REC.1400.324


Download citation:
BibTeX | RIS | EndNote | Medlars | ProCite | Reference Manager | RefWorks
Send citation to:


BibTeX | RIS | EndNote | Medlars | ProCite | Reference Manager | RefWorks
Send citation to:
Basakha M, Khorasani B, Mohaqeqi Kamal S H, Hosseini Zare S M, Mohsenzadeh S M, Azadi F et al . Activity-based Costing of Inpatient Rehabilitation Services Based on Relative Value Unit Codes at Rofeideh Rehabilitation Hospital, Tehran, Iran. , Arch Rehabil. 2026; 27 (3) :502-521
URL: http://rehabilitationj.uswr.ac.ir/article-1-3704-fa.html
URL: http://rehabilitationj.uswr.ac.ir/article-1-3704-fa.html
باسخا مهدی، خراسانی بیژن، محققی کمال سید حسین، حسینی زارع محبوبه، محسن زاده سید مهدی، آزادی فرهاد و همکاران.. هزینهیابی خدمات توانبخشی بستری براساس کدهای کتاب ارزش نسبی خدمات در بیمارستان رفیده تهران. ، مجله توانبخشی. 1405; 27 (3) :502-521
URL: http://rehabilitationj.uswr.ac.ir/article-1-3704-fa.html
مهدی باسخا1  ، بیژن خراسانی2 ، سید حسین محققی کمال*3 ، محبوبه حسینی زارع1 ، سید مهدی محسن زاده4 ، فرهاد آزادی5 ، مهدیه معدنی ملاک6
1- مرکز تحقیقات عوامل اجتماعی موثر بر سلامت، پژوهشکده سلامت اجتماعی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
2- گروه علوم بالینی، دانشکده توانبخشی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
3- مرکز تحقیقات رفاه اجتماعی، پژوهشکده سلامت اجتماعی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران. ،hosseinmohaqeq@gmail.com
4- معاونت درمان و توانبخشی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
5- مرکز تحقیقات توانبخشی اختلالات عصبی-عضلانی-اسکلتی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
6- کمیته تحقیقات دانشجویی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
2- گروه علوم بالینی، دانشکده توانبخشی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
3- مرکز تحقیقات رفاه اجتماعی، پژوهشکده سلامت اجتماعی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران. ،
4- معاونت درمان و توانبخشی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
5- مرکز تحقیقات توانبخشی اختلالات عصبی-عضلانی-اسکلتی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
6- کمیته تحقیقات دانشجویی، دانشگاه علوم توانبخشی و سلامت اجتماعی، تهران، ایران.
واژههای کلیدی: خدمات توانبخشی، خدمات بستری، خدمات سرپایی، هزینهیابی مبتنی بر فعالیت زمانمحور، کتاب ارزش نسبی
متن کامل [PDF 2475 kb]
(542 دریافت)
| چکیده (HTML) (1549 مشاهده)
References
متن کامل: (107 مشاهده)
مقدمه
سلامت، یکی از ارکان اساسی رفاه به شمار میآید؛ بااینحال، بسیاری از کشورها، بهویژه کشورهای درحالتوسعه و کمتر توسعهیافته، همچنان با چالشهای جدی در تأمین استانداردهای سلامت مواجهاند. باتوجهبه این محدودیت، طی 2 دهه گذشته، تأکید جهانی بر کارایی و اثربخشی هزینه در حوزه سلامت سبب اصلاحات گستردهای در نظامهای سلامت شده است [1، 2].
نیاز به دسترسی به اطلاعات مالی و هزینهای دقیق، منجر به توسعه و بهکارگیری سامانههای پیشرفته هزینهیابی شده است؛ سامانههایی که قادرند هزینه واقعی خدمات را در لحظه محاسبه کنند و برای تصمیمگیری ارائه دهند [3، 4]. تحلیل دقیق هزینهها و مخارج به مدیران بیمارستانها، سازمانهای سلامت و سیاستگذاران کمک میکند تا از هزینههای واقعی ارائه خدمات سلامت اطلاع داشته و با تخصیص بهینه عوامل تولید ارائه خدمات را کاراتر کنند [5، 6].
نیاز به آگاهی از ساختار جزئی هزینهها موجب شده است تا سازمانها از رویکردهای سنتی و گاه مبهم هزینهیابی فاصله گرفته و به روشهای پیشرفتهتری نظیر هزینهیابی مبتنی بر فعالیت و نسخه تکاملیافته آن، یعنی هزینهیابی مبتنی بر فعالیت زمانمحور روی آورند [7، 8]. روش هزینهیابی مبتنی بر فعالیت زمانمحور مزایای قابلتوجهی دارد؛ ازجمله استفاده مؤثر از دادههای ظرفیت عملیاتی و شناسایی ظرفیت استفادهنشده که در مقایسه با روش کلاسیک هزینهیابی بر مبنای فعالیت، ناکارآمدیها را آشکارتر میکند [9، 10]. درحالیکه روش سنتی، دیدگاهی دقیق از هزینه فرایندهای عملیاتی ارائه میدهد و اجرای آن غالباً به دلیل حجم بالای دادههای موردنیاز و درگیری گسترده نیروی انسانی با دشواری همراه است [11]. روش هزینهیابی مبتنی بر فعالیت زمانمحور این چالش را با استفاده از معادلات زمانی و ظرفیت منابع برطرف میکند و امکان اصلاح رویکردهای مدیریت هزینه را فراهم میکند [8]. نکته مهم دیگر این است که هزینهیابی مبتنی بر فعالیت زمانمحور هزینه ظرفیت استفادهنشده را به عنوان پیامد مستقیم ناکارآمدی مدیریتی در نظر میگیرد، که این امر مسئولیتپذیری را افزایش داده و موجب بهبود سازمانی میشود [12].
برای دستیابی به بهای تمامشده دقیق خدمات، وجود دادههای هزینهای دقیق و قابلاتکا ضروری است. برآورد صحیح هزینهها نهتنها شفافیت مالی را تضمین میکند، بلکه به بیمهگران نیز در تخصیص بهینه منابع کمک کرده و درنهایت، پیامدهای سلامت را بهبود میبخشد [13]. بااینحال، ناهمگونی در الگوهای استفاده بیماران از خدمات، تحلیل هزینه را پیچیدهتر میکند؛ زیرا تخصیصهای هزینه بهصورت تجمیعی، موجب سادهسازی بیشازحد و سیاستگذاری نادرست میشود [14].
خدمات توانبخشی بهعنوان یکی از ارکان اساسی نظام سلامت، نقشی حیاتی در بازگرداندن توان عملکردی و تسهیل ادغام اجتماعی گروههای متنوعی از جمعیت (شامل افراد دارای معلولیت و سالمندان) را بازی میکنند. با وجود چارچوبهای قانونی موجود، دسترسی و مقرونبهصرفه بودن خدمات توانبخشی، بهشدت تحت تأثیر راهبردهای قیمتگذاری این خدمات است. بهعبارتدیگر، قیمتگذاری نقشی تعیینکننده در رفتار ارائهدهندگان و دریافتکنندگان خدمات دارد؛ ازاینرو تعیین تعرفههای منصفانه و حساس برای خدمات توانبخشی از چالشهای اساسی در سیاستگذاری سلامت است [15]. در ایران و بسیاری از کشورهای دیگر، بخش قابلتوجهی از خدمات توانبخشی از پوشش بیمه خارج است؛ این امر منجر به افزایش پرداخت از جیب بیماران و در نتیجه افزایش بار مالی ناتوانی برای فرد و جامعه میشود [16].
در سالهای اخیر، نوآوریهایی در جهت یکپارچهسازی ثبت زمان دیجیتال و گردآوری خودکار دادهها برای افزایش دقت روش هزینهیابی مبتنی بر فعالیت زمانمحور و کاهش سوگیری مشاهدهگر در اندازهگیری زمان صورت گرفته است [17]. همچنین مدلهای ترکیبی که هزینهیابی مبتنی بر فعالیت زمانمحور را با الگوریتمهای یادگیری ماشین تلفیق میکنند، برای پیشبینی الگوهای مصرف منابع و بهینهسازی محرکهای هزینه بهصورت پویا توسعه یافتهاند [18]. این فناوریها به غلبه بر محدودیتهای سنتی در شناسایی و تخصیص عوامل هزینه کمک میکنند.
علاوهبراین، پژوهشها بر اهمیت در نظر گرفتن پیچیدگی بیماران و تنوع خدمات در مدلهای هزینهیابی تأکید دارند تا بتوان برآوردهای دقیقتری از هزینهها ارائه داد؛ بهویژه در محیطهای توانبخشی که مسیرهای درمان بیماران تفاوتهای چشمگیری دارد [19].
همانند سایر کشورهای درحالتوسعه، بخش توانبخشی در ایران نیز با چالشهای اطلاعاتی و ساختاری مواجه است؛ ازجمله فقدان پوشش جامع بیمهای برای بسیاری از خدمات توانبخشی. ارتقای شفافیت هزینهها ازطریق مطالعات دقیق هزینهیابی میتواند به اصلاح نظام بیمهای و تصمیمگیری مؤثرتر در تخصیص منابع کمک کند. بر همین اساس، مطالعه حاضر با هدف محاسبه هزینه کل خدمات توانبخشی بستری و سرپایی در بیمارستان توانبخشی رفیده (بهعنوان یکی از مراکز پیشرو کشور) در سال 1402 انجام شده است. یافتههای این پژوهش میتواند در تصمیمسازی، ارتقای کارایی مالی و اصلاح سیاستهای ارائه خدمات توانبخشی نقش مؤثری ایفا کند.
روشها
طراحی مطالعه
این مطالعه بهصورت مقطعی و با استفاده از دادههای عملکردی و مالی گذشتهنگر انجام شد. هدف اصلی، تحلیل ساختار هزینههای خدمات توانبخشی ارائهشده در بیمارستان توانبخشی رفیده در تهران طی سال 1402 بود. روش هزینهیابی مبتنی بر فعالیت زمانمحور، هزینهها را ازطریق ضرب زمان لازم برای انجام هر فعالیت در هزینه واحد منبع مصرفشده تعیین میکند. اجزای هزینه به 2 دسته هزینههای ثابت و هزینههای متغیر تقسیم شدند. هزینههای ثابت شامل استهلاک ساختمان و تجهیزات بود که از سیستم حسابداری بیمارستان استخراج شد. هزینههای متغیر نیز شامل هزینههای نیروی انسانی، خدمات قراردادی و مواد مصرفی بود که بیانگر ماهیت پرمنبع خدمات توانبخشی است. در خصوص خدمات بستری، این مطالعه بستههای ترکیبی از پیش تعیینشده مورد تأیید سازمان بیمه سلامت ایران را نیز مورد بررسی قرار داد. این بستهها نشاندهنده برنامههای استاندارد مراقبت توانبخشی 21 روزه با مجموعهای ثابت از خدمات روزانه هستند. هزینه واقعی ارائه هر بسته با استفاده از دادههای حاصل از روش هزینهیابی مبتنی بر فعالیت زمانمحور برآورد و سپس با میزان بازپرداخت بیمه براساس تعرفههای رسمی دولتی مقایسه شد.
گردآوری و سنجش دادهها
بهمنظور اطمینان از دقت و جامعیت دادهها، اطلاعات از 3 منبع نهادی استخراج شد: معاونت درمان و توانبخشی، سامانه اطلاعات مالی دانشگاه و سامانه حضور و غیاب کارکنان. خدمات توانبخشی ابتدا براساس کتاب مرجع ارزش نسبی خدمات شناسایی و کدگذاری شدند تا هماهنگی با نظام ملی تعرفه و بازپرداخت بیمهای حفظ شود. برای تدوین معادلات زمانی هر کد توانبخشی، فرایند ارائه خدمت در هر کد بهصورت مستقیم در 5 تا 7 بیمار مشاهده شد. با استفاده از زمانسنج، مدتزمان انجام هر فعالیت (ازجمله جلسات درمان، آمادهسازی بیمار و مستندسازی) اندازهگیری شد. میانگین زمان مشاهدهشده برای هر کد در نرخ هزینه ظرفیت منبع مربوطه ضرب شد تا هزینه واقعی هر خدمت محاسبه شود. استفاده از منابع در مراکز هزینه ترسیم شد و میان هزینههای مستقیم و غیرمستقیم تمایز داده شد. محرکهای هزینه شامل دقایق کاری کارکنان، زمان عملیاتی تجهیزات و مساحت بخش (برحسب متر مربع) برای هزینههای تأسیسات بود. هزینههای سربار براساس این محرکها بهصورت نسبتی تخصیص داده شدند [20]. درنهایت، هزینه نهایی هر خدمت ازطریق تجمیع هزینه تمامی فعالیتهای مرتبط با هر کد/خدمت به دست آمد و مبنایی استاندارد و قابلمقایسه برای برآورد هزینهها فراهم شد. بهمنظور حفظ قابلیت مقایسه زمانی هزینهها، این ارقام براساس میانگین نرخ واقعی دلار در سال مطالعه (هر دلار معادل 420660 ریال) بهصورت دلاری نیز محاسبه و گزارش شد. باتوجهبه هدف مطالعه، تحلیل دادهها ماهیت توصیفی داشت و تمرکز آن بر برآورد و تبیین ساختار هزینهها بود؛ ازاینرو از روشهای آماری استنباطی استفاده نشد.
ملاحظات اخلاقی
استانداردهای اخلاقی در تمامی مراحل پژوهش بهدقت رعایت شد. ازآنجاکه این مطالعه صرفاً بر دادههای سازمانی و حسابداری گذشتهنگر متکی بود، هیچ مشارکت مستقیم انسانی در آن وجود نداشت. محرمانگی اطلاعات ازطریق ناشناسسازی دادههای حساس و نگهداری امن آنها تضمین شد تا از دسترسی غیرمجاز جلوگیری شود. مجوز استفاده از دادهها مطابق با مقررات نهادی اخذ شد و مطالعه در کمیته اخلاق دانشگاه علومتوانبخشی و سلامت اجتماعی تصویب شد.
یافتهها
هزینههای سربار به هر بخش با استفاده از محرکهای مناسب در روش هزینهیابی مبتنی بر فعالیت زمانمحور تخصیص داده شد؛ این محرکها شامل دقایق کاری کارکنان برای نیروی انسانی، زمان عملیاتی تجهیزات برای ماشینآلات، تعداد بیماران برای خدمات نگهداری و اداری و مساحت فیزیکی برای هزینههای تأسیسات بود. مجموع هزینهها در هر دسته (شامل نیروی انسانی، مواد مصرفی، تجهیزات، اجاره، استهلاک، تأسیسات و غیره) به تفکیک بخشها محاسبه شد. برای هر منبع، نرخ هزینه به ظرفیت، با تقسیم کل هزینه آن منبع بر ظرفیت عملی محاسبه شد [21]. دادههای زمانسنجی (5 تا 7 مشاهده برای هر کد خدمتی) میانگین دقایق صرفشده برای هر فعالیت را فراهم کردند؛ حاصل ضرب این زمانها در نرخ هزینه ظرفیت مربوطه، هزینه هر واحد خدمت توانبخشی را مشخص کرد. بهعنوان مثال، در مطالعه مشابهی مبتنی بر روش هزینهیابی مبتنی بر فعالیت زمانمحور نیز هزینه کل نیروی انسانی به ازای هر واحد خدمت از همین روش بهدست آمده بود [22].
جدول شماره 1، تفکیک هزینههای غیرپرسنلی بیمارستان توانبخشی رفیده را نمایش میدهد.
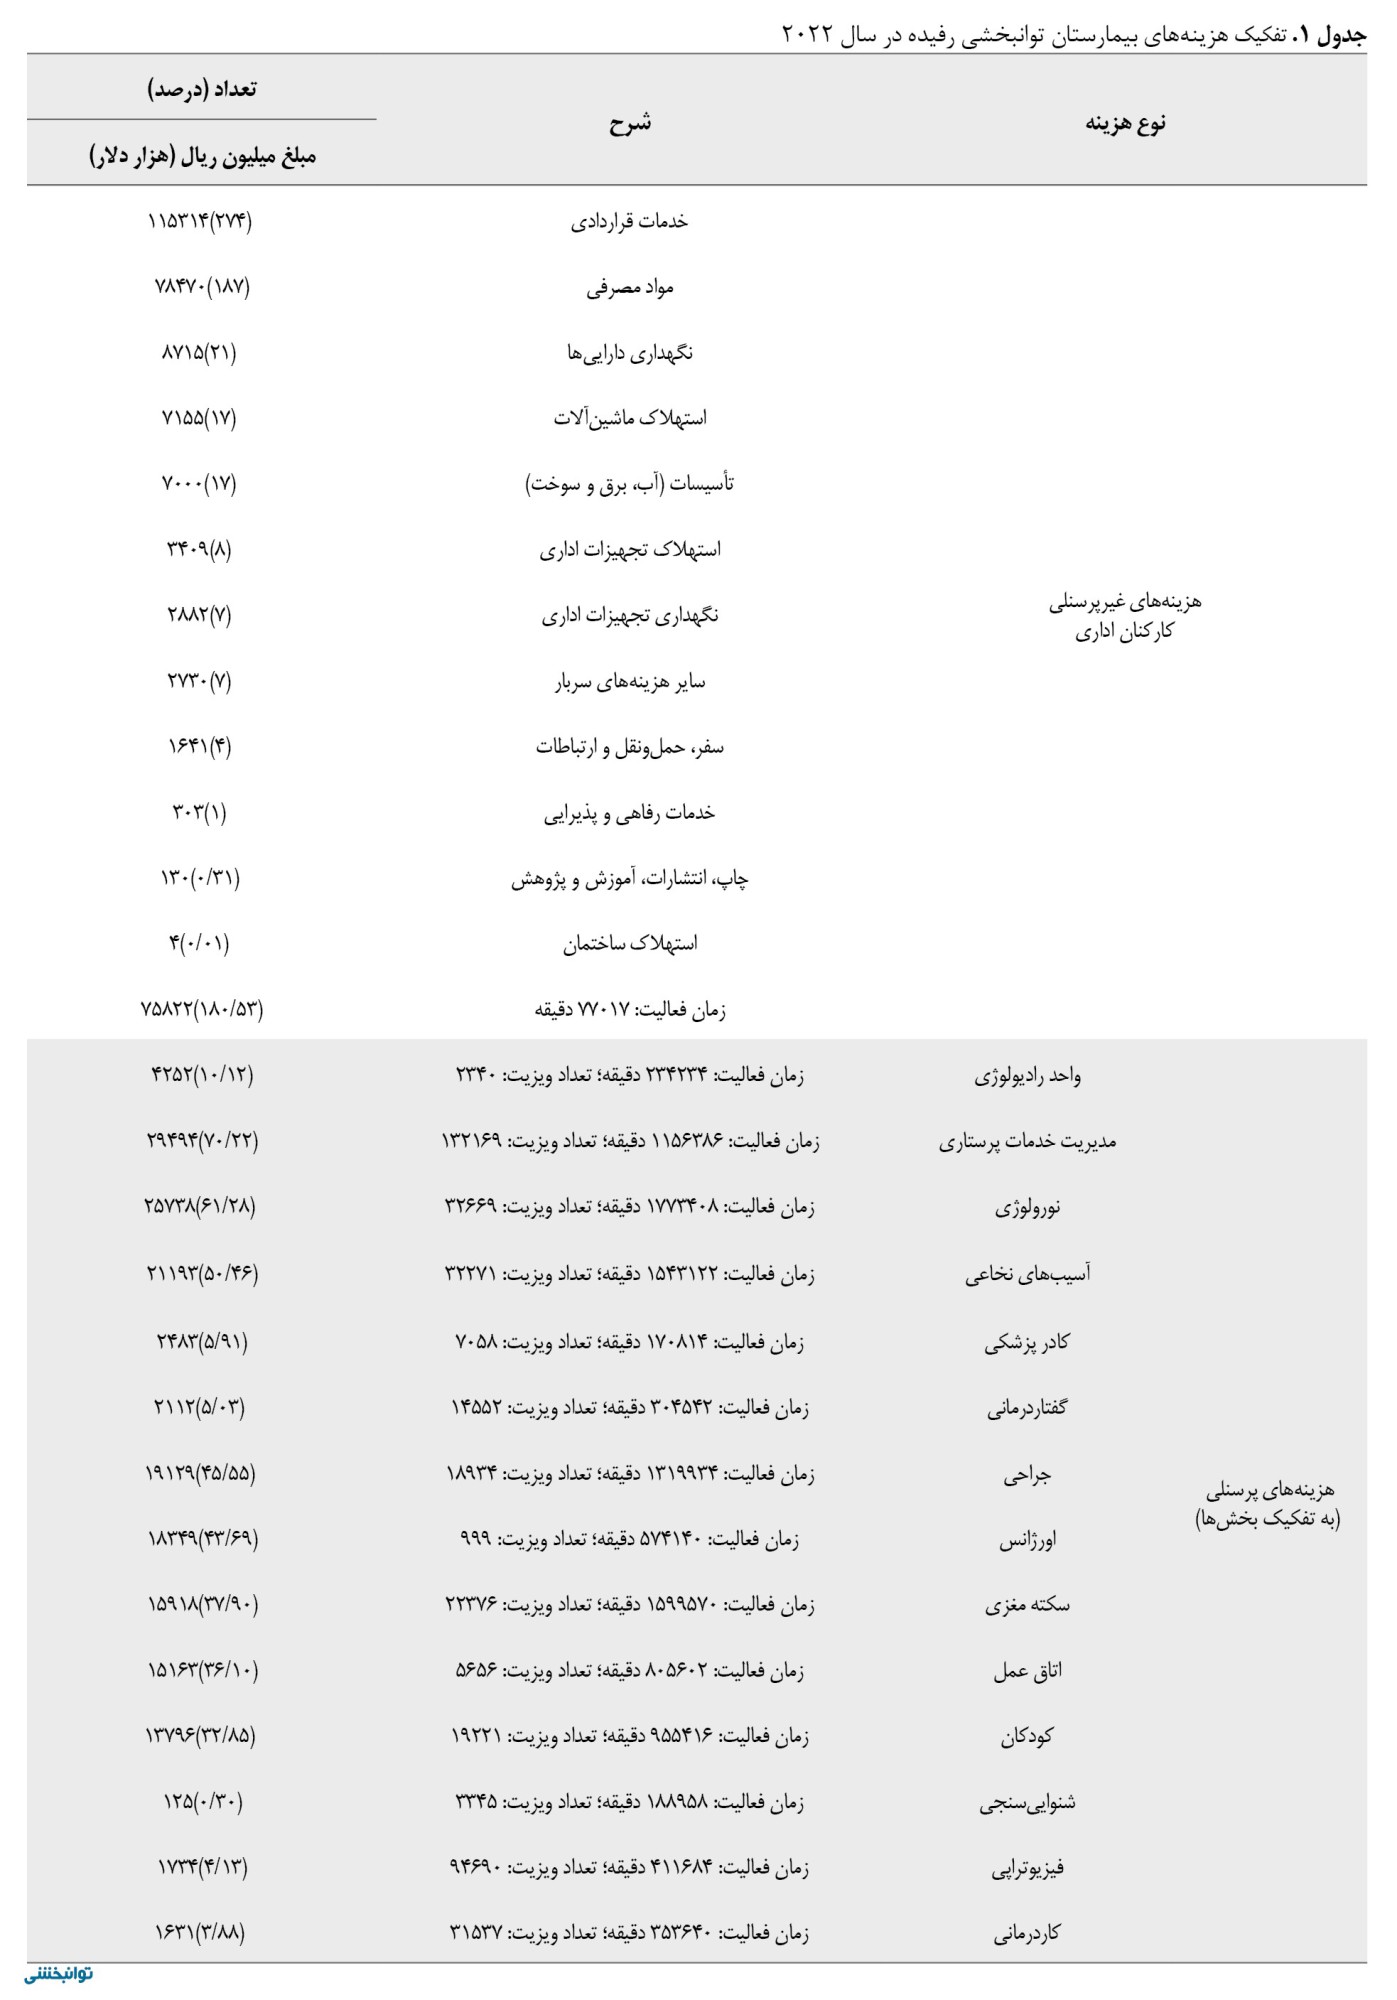 .
بزرگترین اقلام هزینه در این بیمارستان مربوط به خدمات قراردادی (115314 میلیون ریال، معادل 274005 دلار)، مواد مصرفی (78470 میلیون ریال، معادل 187071 دلار) و نگهداری داراییها (8715 میلیون ریال، معادل 20750 دلار) بود. هزینههای استهلاک به دلیل مالکیت و قدمت ساختمان ناچیز گزارش شد.
هزینههای نیروی انسانی بخش عمدهای از کل هزینهها را تشکیل میدادند. هزینه محاسبهشده بهازای هر دقیقه برای کارکنان در سال 2022 در میان مدیران بالاترین مقدار را داشت (984000 ریال در دقیقه، معادل 2/34 دلار)، درحالیکه این رقم برای پرستاران (25000 ریال در دقیقه، معادل 0/06 دلار) و کارکنان اورژانس (22000 ریال در دقیقه، معادل 0/05 دلار) بسیار پایینتر بود. در میان درمانگران تخصصی، هزینه هر دقیقه خدمت بهمراتب کمتر بود؛ شنواییسنجی (659 ریال در دقیقه، معادل 0/0016 دلار)، فیزیوتراپی (4/212 ریال در دقیقه، معادل 0/010 دلار)، کاردرمانی (4611 ریال در دقیقه، معادل 0/011 دلار) و گفتاردرمانی (6934 ریال در دقیقه، معادل 0/017 دلار).
برای محاسبه هزینه خدمات توانبخشی براساس کدهای کتاب ارزش نسبی، هزینههای هر بخش تجمیع و با در نظر گرفتن محرکهای ارائه خدمت تنظیم شد. سپس هزینهها بهازای هر واحد منبع محاسبه شد تا هزینه واقعی ارائه یک واحد از هر خدمت توانبخشی مشخص شود. این هزینهها در ادامه با تعرفههای رسمی اعمالشده در بخش دولتی مقایسه شدند.
مقایسه هزینهها نشان داد بهای واقعی تقریباً در تمامی خدمات توانبخشی، بهجز 2 کد شنواییسنجی، از تعرفههای رسمی ارائهدهندگان بخش دولتی بالاتر بوده است (جدول شماره 2).
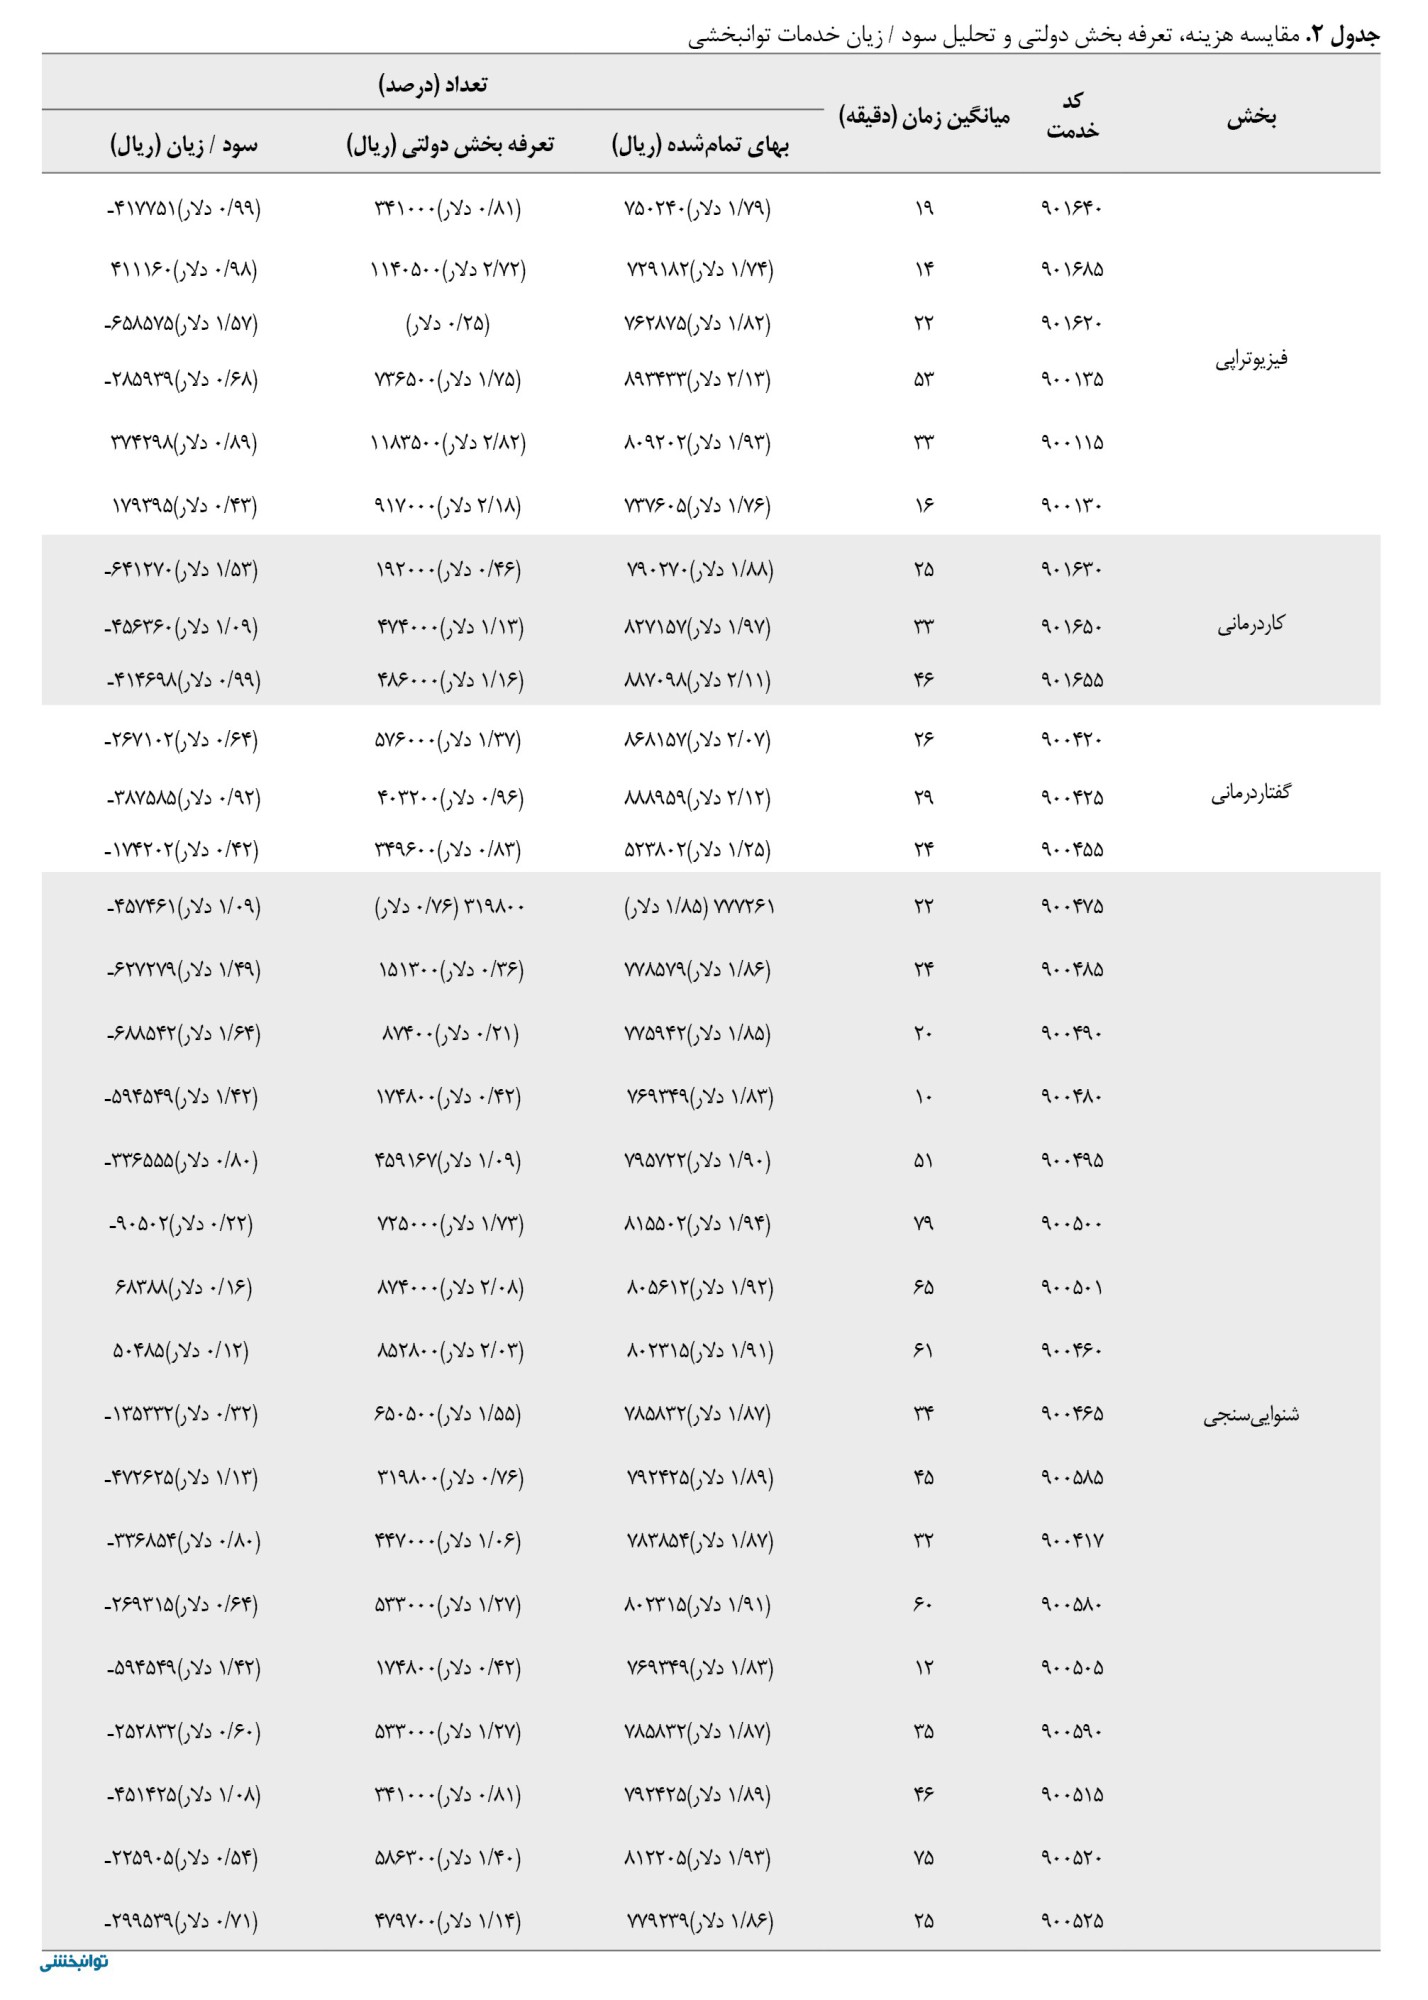
بیشترین اختلاف در کد شنواییسنجی 900490 با هزینه واحد 775942 ریال (1/85 دلار)، کد فیزیوتراپی 901620 با 762875 ریال (1/82 دلار) و کد کاردرمانی 901630 با 790270 ریال (1/88 دلار) مشاهده شد. در مقابل، خدماتی مانند فیزیوتراپی با کد 900135 و شنواییسنجی با کدهای 900501 و 900460 تعرفههایی بالاتر از هزینه واقعی داشتند و درنتیجه حاشیه سود مثبت ناشی از ارائه خدمت در بیمارستان داشتهاند.
درزمینه خدمات توانبخشی بستری، سازمان بیمه سلامت ایران از مدل خرید خدمت بستههای ترکیبی برای پوشش هزینههای توانبخشی بستری استفاده میکند. این بستهها در قالب حداکثر 3 دوره متوالی 21 روزه (63 روز) طراحی شدهاند که طی آن، تمامی هزینههای خدمات توانبخشی بیماران بستری تحت پوشش بیمه قرار میگیرد. سازمان بیمه سلامت هزینهها را براساس تعرفههای رسمی بخش دولتی که توسط وزارت بهداشت تعیین میشوند، بازپرداخت میکند.
جدول شماره 3 تعرفههای رسمی و هزینههای واقعی هر تختروز را در بستههای طراحیشده توسط بیمه برای گروههای مختلف بیماران بستری مقایسه میکند.
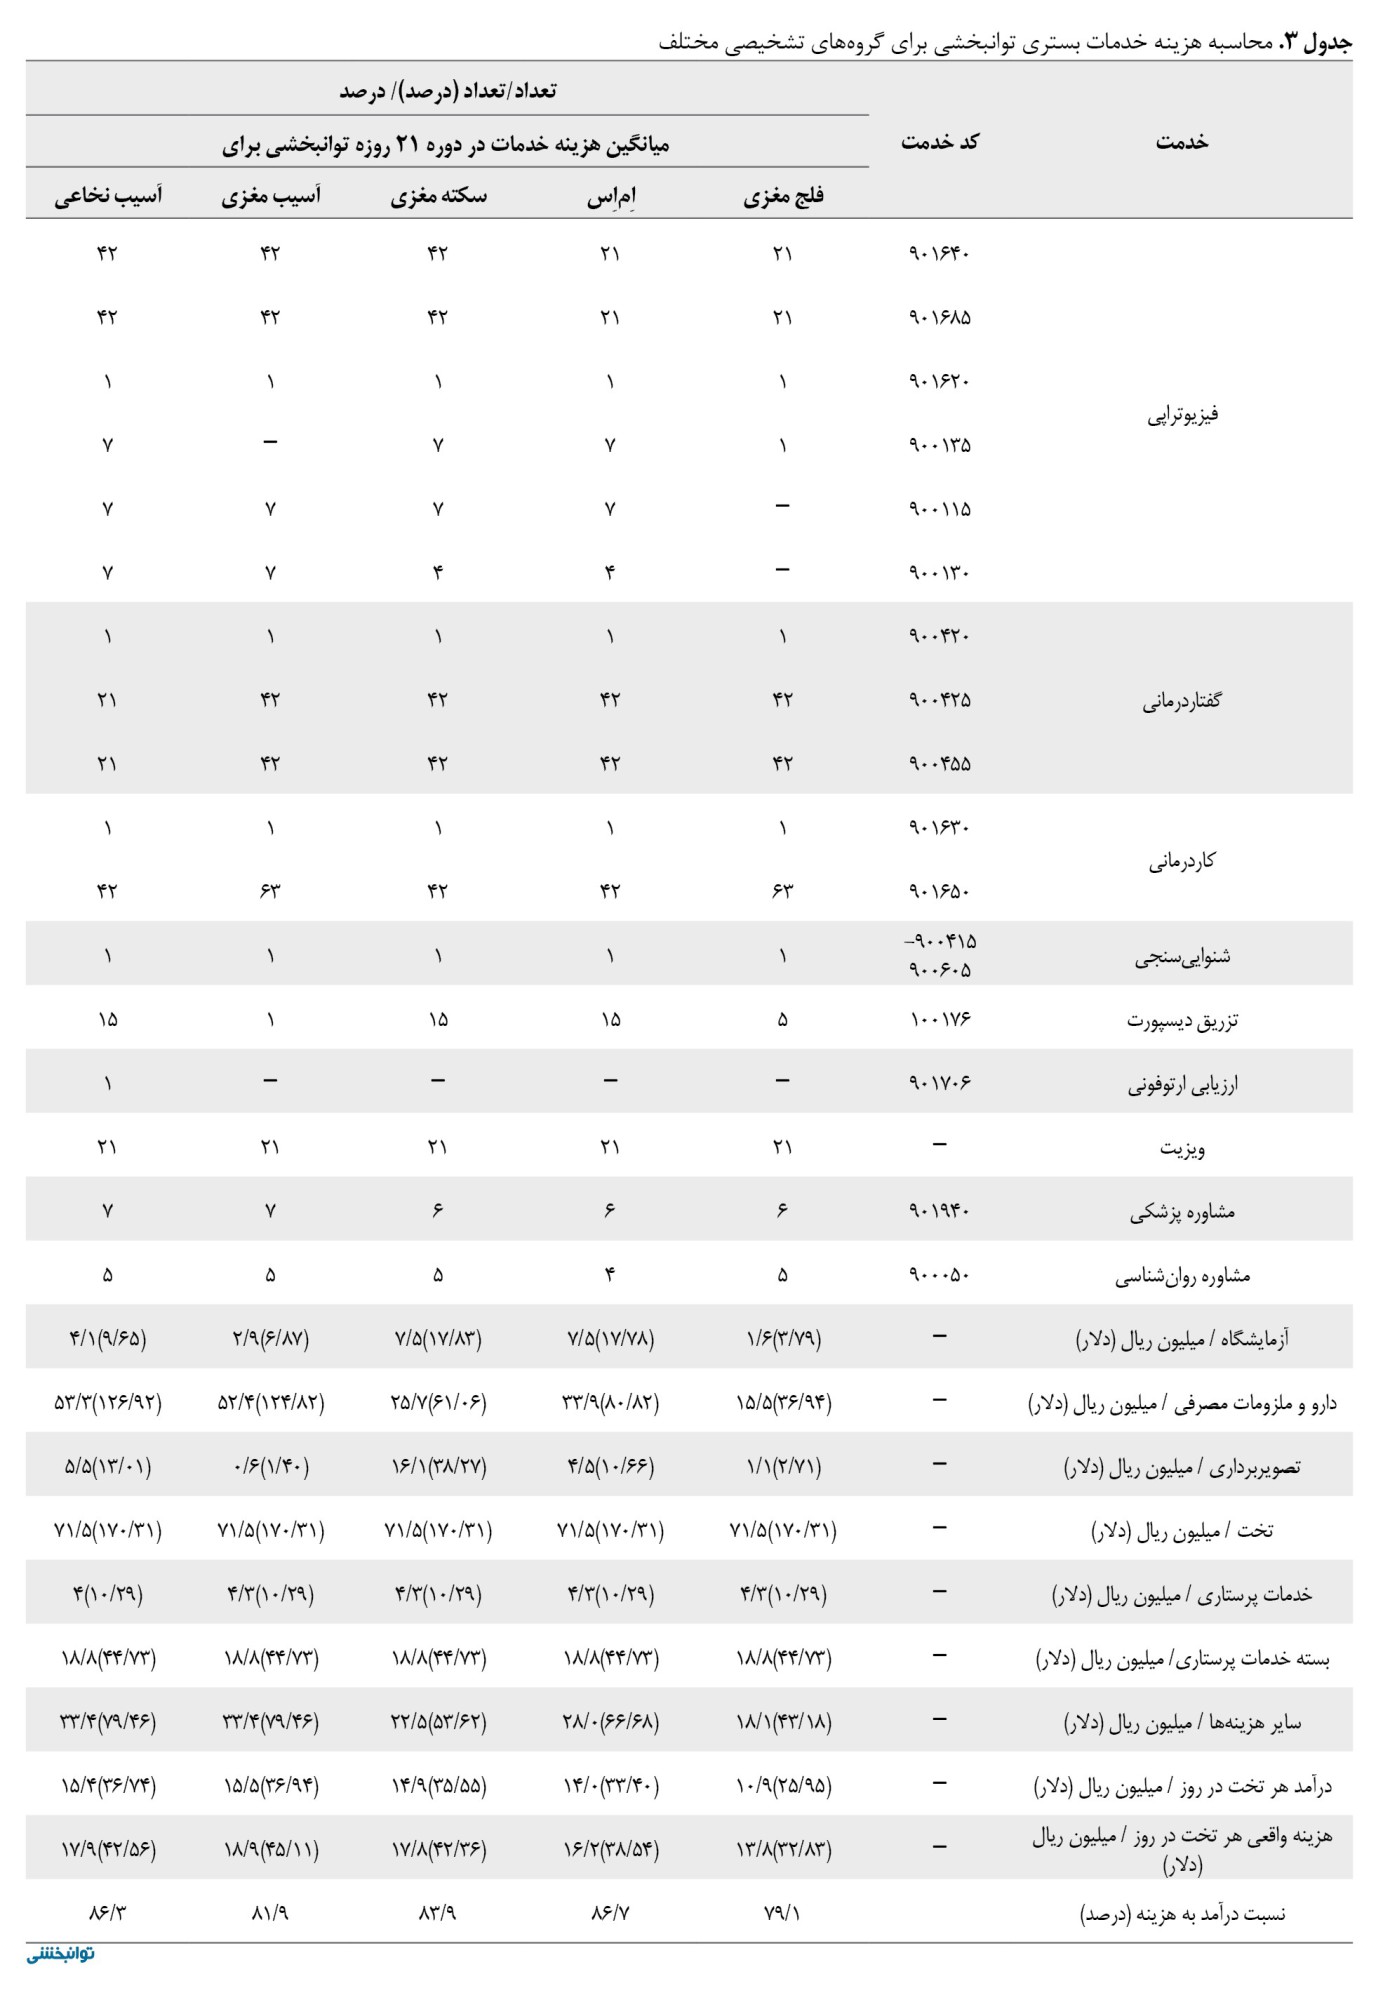
درآمد بیمارستان از ارائه خدمات بسته توانبخشی فلج مغزی براساس تعرفه رسمی 10/9 میلیون ریال (25/95 دلار) بهازای هر تختروز بوده است، درحالیکه بهای واقعی این بسته خدمتی در بیمارستان، 13/8 میلیون ریال (30/45 دلار) برآورد شد که نشاندهنده شکافی معادل 26/5 درصد بود. در طول اقامت حداکثری (3 دوره 21 روزه)، مجموع هزینهها 228/9 میلیون ریال (545 دلار) براساس تعرفه و 289/576 میلیون ریال (690 دلار) براساس هزینه واقعی محاسبه شد.
برای بیماران مبتلا به مولتیپل اسکلروزیس (اِماِس)، تعرفه رسمی بهازای هر تختروز 14/0 میلیون ریال (33/38 دلار) و هزینه واقعی 16/2 میلیون ریال (38/54 دلار) بود که شکاف 15/4 درصدی را نشان داد. در دوره 63 روزه، مجموع هزینهها به ترتیب 294/7 میلیون ریال (702 دلار) در تعرفه و 339/9 میلیون ریال (809 دلار) در واقعیت محاسبه شد. در بیماران سکته مغزی، نرخ تعرفه 14/9 میلیون ریال (35/55 دلار) و هزینه واقعی 17/8 میلیون ریال (42.36 دلار) بود که 19/2 درصد افزایش را نشان داد. در طول چرخه 3 دورهای 21 روزه، شکاف تجمعی هزینه به 180/19 میلیون ریال (429 دلار) خواهد رسید.
بهطور مشابه، در بیماران آسیب تروماتیک مغزی (TBI)، تعرفه رسمی 15/5 میلیون ریال (36/94 دلار) و هزینه واقعی 18/9 میلیون ریال (45/10 دلار) بود که اختلافی معادل 22/1 درصد را نشان داد. مجموع هزینهها برای اقامت 21 روزه 325/8 میلیون ریال (776 دلار) براساس تعرفه و 397/8 میلیون ریال (948 دلار) براساس هزینه واقعی بود. در بیماران آسیب نخاعی (SCI)، تعرفه رسمی هر تختروز 15/4 میلیون ریال (36/73 دلار) و هزینه واقعی 17/9 میلیون ریال (42/57 دلار) گزارش شد که شکافی معادل 15/9 درصد را نشان میدهد. در دوره 63 روزه، شکاف تجمعی هزینه به 154/165 میلیون ریال (367 دلار) رسید.
بحث
ادبیات هزینهیابی، بهویژه درزمینه مطالعات کاربردی مبتنی بر رویکرد هزینهیابی بر مبنای فعالیت زمانمحور، در حوزه خدمات توانبخشی همچنان محدود است [23]. کمبود شواهد در این زمینه موجب شده است شفافیت هزینهها برای بیمارستانها، مراکز توانبخشی، ارائهدهندگان خدمات، سازمانهای بیمه اجتماعی و نهادهای تنظیمگر کاهش یابد؛ موضوعی که فرایند ارائه خدمت، توسعه فعالیتهای توانبخشی و تعرفهگذاری را با دشواری مواجه میکند.
مطالعه حاضر نشان داد هزینه واقعی اکثر خدمات توانبخشی در بیمارستان توانبخشی رفیده بالاتر از تعرفههای رسمی بخش دولتی است. اگرچه این بیمارستان یک مرکز دولتی محسوب میشود و کسری عملیاتی آن ازطریق بودجه عمومی جبران میشود، احتمال میرود سایر مراکز توانبخشی نیز با شرایط مالی مشابهی روبهرو باشند [22، 24]. یافتههای مشابهی در مطالعات بینالمللی نیز گزارش شده است؛ بهطوریکه در بسیاری از کشورها، هزینه واقعی خدمات از میزان بازپرداخت بیمه فراتر میرود [25-27]. بااینحال، در برخی پژوهشها نتایجی معکوس مشاهده شده است [28، 29] که نشان میدهد ساختار هزینهها به عواملی زمینهای مانند مقیاس سازمانی، الگوی مصرف منابع و سطح کارایی بستگی دارد.
نتایج این مطالعه نشان میدهد هزینه خدمات توانبخشی تحت تأثیر ترکیبی از عوامل فنی، سازمانی و اقتصادی قرار دارد. تحلیل ساختار هزینه ارائه خدمات میتواند به مدیران در شناسایی محرکهای هزینه و بهینهسازی استفاده از منابع کمک کند. در بیمارستان توانبخشی رفیده، هزینههای سربار بیشترین سهم را از کل هزینهها تشکیل دادهاند؛ در تضاد با بسیاری از مطالعات پیشین در ایران و سایر کشورها [22، 28، 30، 31]. یکی از عوامل اصلی این امر، ظرفیت غیربهینه ارائه خدمات است؛ بهگونهای که تعداد بیمارانی که پذیرش و خدمات دریافت کردهاند، کمتر از ظرفیت واقعی مرکز بوده و درنتیجه، هزینههای ثابت سربار بین تعداد محدودی از خدمات تقسیم میشود. این اثر مقیاس، باعث افزایش قابلتوجه هزینه واحد خدمات میشود؛ الگویی که در مطالعات محمدپور و همکاران [22] و باسخا و همکاران [31] نیز بر آن تأکید شده است.
از منظر منابع انسانی، کارکنان اداری بالاترین هزینه را به ازای هر دقیقه کار، داشتند. سایر مطالعات در مراکز درمانی کوچک و متوسط نیز سهم نامتناسب دستمزدهای اداری از کل هزینهها را گزارش کردهاند [21، 31].
همسو با یافتههای این پژوهش، شواهد پیشین نیز وجود شکاف قابلتوجهی میان هزینه واقعی خدمات توانبخشی و تعرفههای رسمی را تأیید میکنند [1، 32-35]. این اختلاف میتواند 2 معنا داشته باشد: یا تعرفههای فعلی با ساختار واقعی هزینههای ارائه خدمات هماهنگی ندارند، یا مراکز توانبخشی از کارایی عملیاتی کافی برای مدیریت هزینهها در چارچوب تعرفههای موجود برخوردار نیستند.
تحلیل بستههای خدمات بستری توانبخشی نیز نشان داد بازپرداخت بیمه بهطور کامل هزینه واقعی ارائه خدمات را پوشش نمیدهد. در گروههای اصلی بیماران شامل فلج مغزی، اِماِس، سکته مغزی، آسیب مغزی تروماتیک و آسیب نخاعی، بازپرداخت بیمه ملی سلامت ایران بهترتیب تنها 79/1 درصد، 86/7 درصد، 83/9 درصد، 81/9 درصد و 86/3 درصد از هزینه واقعی را پوشش داده است. به بیان دیگر، شکاف مالی میان بهای تمامشده و درآمد حاصل ازتعرفههای بخش دولتی پایداری مالی این بیمارستان و مراکز مشابه را تهدید کرده و ممکن است توان آنها برای توسعه خدمات یا حفظ استانداردهای کیفیت را محدود کند.
نتیجهگیری
مطالعه حاضر رویکرد هزینهیابی بر مبنای فعالیت زمانمحور را جهت محاسبه بهای تمامشده خدمات توانبخشی براساس کدهای کتاب ارزش نسبی خدمات سلامت مورد استفاده قرار داده است. رویکرد و یافتههای این مطالعه که برای اولین بار براساس کدهای خدمتی مشخص در کشور انجام گرفته، میتواند مبنایی برای استفاده از سیستمهای پیچیده بازپردخت بیمهای، ازجمله ﺳﻴﺴﺘﻢ ﮔﺮﻭﻩﻫﺎﻱ ﺗﺸﺨﻴﺼﻲ ﻣﺮﺗﺒﻂ قرار گیرد. براساس نتایج بهدستآمده در مطالعه، بهای تمامشده بستههای خدمتی بیماران بستری توانبخشی که بهصورت خرید خدمت از طرف بیمه سلامت ایران مورد استفاده قرار میگیرد، محاسبه شد. یافتهها نشان داد در بستههای بستری تعریفشده توسط بیمه (شامل بیماریهایی نظیر آسیب نخاعی، اِماِس، فلج مغزی، آسیب مغزی تروماتیک و سکته مغزی) با مبالغی کمتر از هزینه واقعی بازپرداخت شدهاند، که نشاندهنده شکاف مالی میان هزینه واقعی ارائه خدمت و میزان بازپرداخت بیمه است.
این نتایج بر لزوم بازنگری در نظام قیمتگذاری خدمات توانبخشی براساس هزینه واقعی مراقبت تأکید دارد. برای ارتقای پایداری مالی و کارایی مراکز توانبخشی، باید اصلاح تعرفهها ازطریق مذاکره بین ارائهدهندگان خدمات و سازمانهای بیمهگر دنبال شود تا نرخهای بازپرداخت رسمی پوششدهنده واقعی هزینهها باشند و درعینحال دسترسی و توان پرداخت بیماران حفظ شود.
افزونبراین و شاید مهمتر از آن، استقرار نظامهای بهبود مدیریت هزینه برای کنترل اقلام عمده هزینهای در این بیمارستان (بهویژه هزینههای پرسنلی، خدمات قراردادی و مواد مصرفی) ضروری است. پیادهسازی سیستمهای ساختاریافته مدیریت منابع و موجودی میتواند به پایش و بهینهسازی مصرف مواد کمک کند؛ چراکه این بخش سهم قابلتوجهی از کل هزینههای بیمارستان را تشکیل میدهد. همچنین سیاستگذاران حوزه سلامت باید الگوهای توانبخشی غیربستری، مانند برنامههای توانبخشی مبتنی بر منزل یا جامعهمحور را توسعه دهند تا هزینههای سربار بیمارستانی کاهش یافته و دامنه پوشش خدمات گسترش یابد.
درمجموع، این مطالعه تلاشی برای ارائه تحلیلی شفاف و مبتنی بر شواهد از هزینههای خدمات توانبخشی در ایران است و میتواند مبنایی ارزشمند برای اصلاح نظام تعرفهگذاری و بهینهسازی تخصیص منابع در این بخش فراهم آورد. همسویی سیاستهای بازپرداخت با دادههای تجربی هزینه، بهبود سازوکارهای کنترل هزینه و تنوعبخشی در مدلهای ارائه خدمات از الزامات اساسی برای ارتقای کارایی اقتصادی و پایداری بلندمدت خدمات توانبخشی در کشور به شمار میروند.
این پژوهش دارای محدودیتهایی بوده که در تحلیل نتایج آن باید مد نظر قرار گیرد. نخست آنکه بهدلیل ماهیت آموزشیبالینی بیمارستان توانبخشی رفیده، ارزش اقتصادی فعالیتهای آموزشی آن که بخشی جداییناپذیر از چنین مراکزی است در تحلیل حاضر لحاظ نشده است. درنتیجه ممکن است کارایی عملیاتی بیمارستان در مقایسه با مراکز صرفاً بالینی پایینتر به نظر برسد، زیرا بخشی از منابع آن صرف آموزش و فعالیتهای دانشگاهی میشود که مستقیماً درآمدزا نیستند. بهعلاوه محدودیت دیگر آن است که تمام دادههای مالی از سوی بیمارستان ارائه شده و توسط پژوهشگران راستیآزمایی نشدهاند؛ بنابراین احتمال وجود خطاهای گزارشدهی یا برآوردی در دادههای مالی وجود دارد.
ملاحظات اخلاقی
پیروی از اصول اخلاق پژوهش
این مطالعه از دادههای انسانی یا حیوانی استفاده نکرده و نیازی به رضایت آگاهانه نداشته است، اما تمامی مراحل انجام پژوهش با رعایت کدهای اخلاق در پژوهش بوده است. این مطالعه دارای کد اخلاق به شماره (IR.USWR.REC.1400.324) از دانشگاه علوم توانبخشی و سلامت اجتماعی بوده است.
حامی مالی
معاونت تحقیقات و فناوری دانشگاه علوم توانبخشی و سلامت اجتماعی از این پژوهش حمایت مالی (2670/ت/01) کرده است.
مشارکت نویسندگان
مفهومسازی: مهدی باسخا، بیژن خراسانی و سید حسین محققیکمال؛ طراحی مطالعه: مهدی باسخا و فرهاد آزادی؛ گردآوری و تحلیل دادهها: مهدی باسخا، سیده محبوبه حسینی زارع و سید مهدی محسنزاده؛ پیشنویس مقاله: مهدی باسخا و سید حسین محققیکمال؛ مرور انتقادی نسخه نهایی مقاله: همه نویسندگان.
تعارض منافع
بنابر اظهار نویسندگان این مقاله تعارض منافع ندارد.
استفاده از هوش مصنوعی
در انجام پژوهش و نگارش نسخه فارسی مقاله، از هیچ نوع هوش مصنوعی استفاده نشده است. برای ترجمه بخش چکیده مبسوط نسخه انگلیسی، از ChatGPT نسخه 4o استفاده شده است. استفاده از این ابزار جهت روانتر کردن متن انگلیسی بوده است.
تشکر و قدردانی
نویسندگان از واحد توسعه تحقیقات بالینی بیمارستان رفیده نیز قدردانی میکنند. به علاوه نویسندگان از بخش مالی بیمارستان رفیده، اداره منابع انسانی دانشگاه علوم توانبخشی و سلامت اجتماعی و سایر کارکنان بیمارستان که در انجام این پژوهش تسهیلگری کردهاند، قدردانی میکنند.
سلامت، یکی از ارکان اساسی رفاه به شمار میآید؛ بااینحال، بسیاری از کشورها، بهویژه کشورهای درحالتوسعه و کمتر توسعهیافته، همچنان با چالشهای جدی در تأمین استانداردهای سلامت مواجهاند. باتوجهبه این محدودیت، طی 2 دهه گذشته، تأکید جهانی بر کارایی و اثربخشی هزینه در حوزه سلامت سبب اصلاحات گستردهای در نظامهای سلامت شده است [1، 2].
نیاز به دسترسی به اطلاعات مالی و هزینهای دقیق، منجر به توسعه و بهکارگیری سامانههای پیشرفته هزینهیابی شده است؛ سامانههایی که قادرند هزینه واقعی خدمات را در لحظه محاسبه کنند و برای تصمیمگیری ارائه دهند [3، 4]. تحلیل دقیق هزینهها و مخارج به مدیران بیمارستانها، سازمانهای سلامت و سیاستگذاران کمک میکند تا از هزینههای واقعی ارائه خدمات سلامت اطلاع داشته و با تخصیص بهینه عوامل تولید ارائه خدمات را کاراتر کنند [5، 6].
نیاز به آگاهی از ساختار جزئی هزینهها موجب شده است تا سازمانها از رویکردهای سنتی و گاه مبهم هزینهیابی فاصله گرفته و به روشهای پیشرفتهتری نظیر هزینهیابی مبتنی بر فعالیت و نسخه تکاملیافته آن، یعنی هزینهیابی مبتنی بر فعالیت زمانمحور روی آورند [7، 8]. روش هزینهیابی مبتنی بر فعالیت زمانمحور مزایای قابلتوجهی دارد؛ ازجمله استفاده مؤثر از دادههای ظرفیت عملیاتی و شناسایی ظرفیت استفادهنشده که در مقایسه با روش کلاسیک هزینهیابی بر مبنای فعالیت، ناکارآمدیها را آشکارتر میکند [9، 10]. درحالیکه روش سنتی، دیدگاهی دقیق از هزینه فرایندهای عملیاتی ارائه میدهد و اجرای آن غالباً به دلیل حجم بالای دادههای موردنیاز و درگیری گسترده نیروی انسانی با دشواری همراه است [11]. روش هزینهیابی مبتنی بر فعالیت زمانمحور این چالش را با استفاده از معادلات زمانی و ظرفیت منابع برطرف میکند و امکان اصلاح رویکردهای مدیریت هزینه را فراهم میکند [8]. نکته مهم دیگر این است که هزینهیابی مبتنی بر فعالیت زمانمحور هزینه ظرفیت استفادهنشده را به عنوان پیامد مستقیم ناکارآمدی مدیریتی در نظر میگیرد، که این امر مسئولیتپذیری را افزایش داده و موجب بهبود سازمانی میشود [12].
برای دستیابی به بهای تمامشده دقیق خدمات، وجود دادههای هزینهای دقیق و قابلاتکا ضروری است. برآورد صحیح هزینهها نهتنها شفافیت مالی را تضمین میکند، بلکه به بیمهگران نیز در تخصیص بهینه منابع کمک کرده و درنهایت، پیامدهای سلامت را بهبود میبخشد [13]. بااینحال، ناهمگونی در الگوهای استفاده بیماران از خدمات، تحلیل هزینه را پیچیدهتر میکند؛ زیرا تخصیصهای هزینه بهصورت تجمیعی، موجب سادهسازی بیشازحد و سیاستگذاری نادرست میشود [14].
خدمات توانبخشی بهعنوان یکی از ارکان اساسی نظام سلامت، نقشی حیاتی در بازگرداندن توان عملکردی و تسهیل ادغام اجتماعی گروههای متنوعی از جمعیت (شامل افراد دارای معلولیت و سالمندان) را بازی میکنند. با وجود چارچوبهای قانونی موجود، دسترسی و مقرونبهصرفه بودن خدمات توانبخشی، بهشدت تحت تأثیر راهبردهای قیمتگذاری این خدمات است. بهعبارتدیگر، قیمتگذاری نقشی تعیینکننده در رفتار ارائهدهندگان و دریافتکنندگان خدمات دارد؛ ازاینرو تعیین تعرفههای منصفانه و حساس برای خدمات توانبخشی از چالشهای اساسی در سیاستگذاری سلامت است [15]. در ایران و بسیاری از کشورهای دیگر، بخش قابلتوجهی از خدمات توانبخشی از پوشش بیمه خارج است؛ این امر منجر به افزایش پرداخت از جیب بیماران و در نتیجه افزایش بار مالی ناتوانی برای فرد و جامعه میشود [16].
در سالهای اخیر، نوآوریهایی در جهت یکپارچهسازی ثبت زمان دیجیتال و گردآوری خودکار دادهها برای افزایش دقت روش هزینهیابی مبتنی بر فعالیت زمانمحور و کاهش سوگیری مشاهدهگر در اندازهگیری زمان صورت گرفته است [17]. همچنین مدلهای ترکیبی که هزینهیابی مبتنی بر فعالیت زمانمحور را با الگوریتمهای یادگیری ماشین تلفیق میکنند، برای پیشبینی الگوهای مصرف منابع و بهینهسازی محرکهای هزینه بهصورت پویا توسعه یافتهاند [18]. این فناوریها به غلبه بر محدودیتهای سنتی در شناسایی و تخصیص عوامل هزینه کمک میکنند.
علاوهبراین، پژوهشها بر اهمیت در نظر گرفتن پیچیدگی بیماران و تنوع خدمات در مدلهای هزینهیابی تأکید دارند تا بتوان برآوردهای دقیقتری از هزینهها ارائه داد؛ بهویژه در محیطهای توانبخشی که مسیرهای درمان بیماران تفاوتهای چشمگیری دارد [19].
همانند سایر کشورهای درحالتوسعه، بخش توانبخشی در ایران نیز با چالشهای اطلاعاتی و ساختاری مواجه است؛ ازجمله فقدان پوشش جامع بیمهای برای بسیاری از خدمات توانبخشی. ارتقای شفافیت هزینهها ازطریق مطالعات دقیق هزینهیابی میتواند به اصلاح نظام بیمهای و تصمیمگیری مؤثرتر در تخصیص منابع کمک کند. بر همین اساس، مطالعه حاضر با هدف محاسبه هزینه کل خدمات توانبخشی بستری و سرپایی در بیمارستان توانبخشی رفیده (بهعنوان یکی از مراکز پیشرو کشور) در سال 1402 انجام شده است. یافتههای این پژوهش میتواند در تصمیمسازی، ارتقای کارایی مالی و اصلاح سیاستهای ارائه خدمات توانبخشی نقش مؤثری ایفا کند.
روشها
طراحی مطالعه
این مطالعه بهصورت مقطعی و با استفاده از دادههای عملکردی و مالی گذشتهنگر انجام شد. هدف اصلی، تحلیل ساختار هزینههای خدمات توانبخشی ارائهشده در بیمارستان توانبخشی رفیده در تهران طی سال 1402 بود. روش هزینهیابی مبتنی بر فعالیت زمانمحور، هزینهها را ازطریق ضرب زمان لازم برای انجام هر فعالیت در هزینه واحد منبع مصرفشده تعیین میکند. اجزای هزینه به 2 دسته هزینههای ثابت و هزینههای متغیر تقسیم شدند. هزینههای ثابت شامل استهلاک ساختمان و تجهیزات بود که از سیستم حسابداری بیمارستان استخراج شد. هزینههای متغیر نیز شامل هزینههای نیروی انسانی، خدمات قراردادی و مواد مصرفی بود که بیانگر ماهیت پرمنبع خدمات توانبخشی است. در خصوص خدمات بستری، این مطالعه بستههای ترکیبی از پیش تعیینشده مورد تأیید سازمان بیمه سلامت ایران را نیز مورد بررسی قرار داد. این بستهها نشاندهنده برنامههای استاندارد مراقبت توانبخشی 21 روزه با مجموعهای ثابت از خدمات روزانه هستند. هزینه واقعی ارائه هر بسته با استفاده از دادههای حاصل از روش هزینهیابی مبتنی بر فعالیت زمانمحور برآورد و سپس با میزان بازپرداخت بیمه براساس تعرفههای رسمی دولتی مقایسه شد.
گردآوری و سنجش دادهها
بهمنظور اطمینان از دقت و جامعیت دادهها، اطلاعات از 3 منبع نهادی استخراج شد: معاونت درمان و توانبخشی، سامانه اطلاعات مالی دانشگاه و سامانه حضور و غیاب کارکنان. خدمات توانبخشی ابتدا براساس کتاب مرجع ارزش نسبی خدمات شناسایی و کدگذاری شدند تا هماهنگی با نظام ملی تعرفه و بازپرداخت بیمهای حفظ شود. برای تدوین معادلات زمانی هر کد توانبخشی، فرایند ارائه خدمت در هر کد بهصورت مستقیم در 5 تا 7 بیمار مشاهده شد. با استفاده از زمانسنج، مدتزمان انجام هر فعالیت (ازجمله جلسات درمان، آمادهسازی بیمار و مستندسازی) اندازهگیری شد. میانگین زمان مشاهدهشده برای هر کد در نرخ هزینه ظرفیت منبع مربوطه ضرب شد تا هزینه واقعی هر خدمت محاسبه شود. استفاده از منابع در مراکز هزینه ترسیم شد و میان هزینههای مستقیم و غیرمستقیم تمایز داده شد. محرکهای هزینه شامل دقایق کاری کارکنان، زمان عملیاتی تجهیزات و مساحت بخش (برحسب متر مربع) برای هزینههای تأسیسات بود. هزینههای سربار براساس این محرکها بهصورت نسبتی تخصیص داده شدند [20]. درنهایت، هزینه نهایی هر خدمت ازطریق تجمیع هزینه تمامی فعالیتهای مرتبط با هر کد/خدمت به دست آمد و مبنایی استاندارد و قابلمقایسه برای برآورد هزینهها فراهم شد. بهمنظور حفظ قابلیت مقایسه زمانی هزینهها، این ارقام براساس میانگین نرخ واقعی دلار در سال مطالعه (هر دلار معادل 420660 ریال) بهصورت دلاری نیز محاسبه و گزارش شد. باتوجهبه هدف مطالعه، تحلیل دادهها ماهیت توصیفی داشت و تمرکز آن بر برآورد و تبیین ساختار هزینهها بود؛ ازاینرو از روشهای آماری استنباطی استفاده نشد.
ملاحظات اخلاقی
استانداردهای اخلاقی در تمامی مراحل پژوهش بهدقت رعایت شد. ازآنجاکه این مطالعه صرفاً بر دادههای سازمانی و حسابداری گذشتهنگر متکی بود، هیچ مشارکت مستقیم انسانی در آن وجود نداشت. محرمانگی اطلاعات ازطریق ناشناسسازی دادههای حساس و نگهداری امن آنها تضمین شد تا از دسترسی غیرمجاز جلوگیری شود. مجوز استفاده از دادهها مطابق با مقررات نهادی اخذ شد و مطالعه در کمیته اخلاق دانشگاه علومتوانبخشی و سلامت اجتماعی تصویب شد.
یافتهها
هزینههای سربار به هر بخش با استفاده از محرکهای مناسب در روش هزینهیابی مبتنی بر فعالیت زمانمحور تخصیص داده شد؛ این محرکها شامل دقایق کاری کارکنان برای نیروی انسانی، زمان عملیاتی تجهیزات برای ماشینآلات، تعداد بیماران برای خدمات نگهداری و اداری و مساحت فیزیکی برای هزینههای تأسیسات بود. مجموع هزینهها در هر دسته (شامل نیروی انسانی، مواد مصرفی، تجهیزات، اجاره، استهلاک، تأسیسات و غیره) به تفکیک بخشها محاسبه شد. برای هر منبع، نرخ هزینه به ظرفیت، با تقسیم کل هزینه آن منبع بر ظرفیت عملی محاسبه شد [21]. دادههای زمانسنجی (5 تا 7 مشاهده برای هر کد خدمتی) میانگین دقایق صرفشده برای هر فعالیت را فراهم کردند؛ حاصل ضرب این زمانها در نرخ هزینه ظرفیت مربوطه، هزینه هر واحد خدمت توانبخشی را مشخص کرد. بهعنوان مثال، در مطالعه مشابهی مبتنی بر روش هزینهیابی مبتنی بر فعالیت زمانمحور نیز هزینه کل نیروی انسانی به ازای هر واحد خدمت از همین روش بهدست آمده بود [22].
جدول شماره 1، تفکیک هزینههای غیرپرسنلی بیمارستان توانبخشی رفیده را نمایش میدهد.
.بزرگترین اقلام هزینه در این بیمارستان مربوط به خدمات قراردادی (115314 میلیون ریال، معادل 274005 دلار)، مواد مصرفی (78470 میلیون ریال، معادل 187071 دلار) و نگهداری داراییها (8715 میلیون ریال، معادل 20750 دلار) بود. هزینههای استهلاک به دلیل مالکیت و قدمت ساختمان ناچیز گزارش شد.
هزینههای نیروی انسانی بخش عمدهای از کل هزینهها را تشکیل میدادند. هزینه محاسبهشده بهازای هر دقیقه برای کارکنان در سال 2022 در میان مدیران بالاترین مقدار را داشت (984000 ریال در دقیقه، معادل 2/34 دلار)، درحالیکه این رقم برای پرستاران (25000 ریال در دقیقه، معادل 0/06 دلار) و کارکنان اورژانس (22000 ریال در دقیقه، معادل 0/05 دلار) بسیار پایینتر بود. در میان درمانگران تخصصی، هزینه هر دقیقه خدمت بهمراتب کمتر بود؛ شنواییسنجی (659 ریال در دقیقه، معادل 0/0016 دلار)، فیزیوتراپی (4/212 ریال در دقیقه، معادل 0/010 دلار)، کاردرمانی (4611 ریال در دقیقه، معادل 0/011 دلار) و گفتاردرمانی (6934 ریال در دقیقه، معادل 0/017 دلار).
برای محاسبه هزینه خدمات توانبخشی براساس کدهای کتاب ارزش نسبی، هزینههای هر بخش تجمیع و با در نظر گرفتن محرکهای ارائه خدمت تنظیم شد. سپس هزینهها بهازای هر واحد منبع محاسبه شد تا هزینه واقعی ارائه یک واحد از هر خدمت توانبخشی مشخص شود. این هزینهها در ادامه با تعرفههای رسمی اعمالشده در بخش دولتی مقایسه شدند.
مقایسه هزینهها نشان داد بهای واقعی تقریباً در تمامی خدمات توانبخشی، بهجز 2 کد شنواییسنجی، از تعرفههای رسمی ارائهدهندگان بخش دولتی بالاتر بوده است (جدول شماره 2).
بیشترین اختلاف در کد شنواییسنجی 900490 با هزینه واحد 775942 ریال (1/85 دلار)، کد فیزیوتراپی 901620 با 762875 ریال (1/82 دلار) و کد کاردرمانی 901630 با 790270 ریال (1/88 دلار) مشاهده شد. در مقابل، خدماتی مانند فیزیوتراپی با کد 900135 و شنواییسنجی با کدهای 900501 و 900460 تعرفههایی بالاتر از هزینه واقعی داشتند و درنتیجه حاشیه سود مثبت ناشی از ارائه خدمت در بیمارستان داشتهاند.
درزمینه خدمات توانبخشی بستری، سازمان بیمه سلامت ایران از مدل خرید خدمت بستههای ترکیبی برای پوشش هزینههای توانبخشی بستری استفاده میکند. این بستهها در قالب حداکثر 3 دوره متوالی 21 روزه (63 روز) طراحی شدهاند که طی آن، تمامی هزینههای خدمات توانبخشی بیماران بستری تحت پوشش بیمه قرار میگیرد. سازمان بیمه سلامت هزینهها را براساس تعرفههای رسمی بخش دولتی که توسط وزارت بهداشت تعیین میشوند، بازپرداخت میکند.
جدول شماره 3 تعرفههای رسمی و هزینههای واقعی هر تختروز را در بستههای طراحیشده توسط بیمه برای گروههای مختلف بیماران بستری مقایسه میکند.
درآمد بیمارستان از ارائه خدمات بسته توانبخشی فلج مغزی براساس تعرفه رسمی 10/9 میلیون ریال (25/95 دلار) بهازای هر تختروز بوده است، درحالیکه بهای واقعی این بسته خدمتی در بیمارستان، 13/8 میلیون ریال (30/45 دلار) برآورد شد که نشاندهنده شکافی معادل 26/5 درصد بود. در طول اقامت حداکثری (3 دوره 21 روزه)، مجموع هزینهها 228/9 میلیون ریال (545 دلار) براساس تعرفه و 289/576 میلیون ریال (690 دلار) براساس هزینه واقعی محاسبه شد.
برای بیماران مبتلا به مولتیپل اسکلروزیس (اِماِس)، تعرفه رسمی بهازای هر تختروز 14/0 میلیون ریال (33/38 دلار) و هزینه واقعی 16/2 میلیون ریال (38/54 دلار) بود که شکاف 15/4 درصدی را نشان داد. در دوره 63 روزه، مجموع هزینهها به ترتیب 294/7 میلیون ریال (702 دلار) در تعرفه و 339/9 میلیون ریال (809 دلار) در واقعیت محاسبه شد. در بیماران سکته مغزی، نرخ تعرفه 14/9 میلیون ریال (35/55 دلار) و هزینه واقعی 17/8 میلیون ریال (42.36 دلار) بود که 19/2 درصد افزایش را نشان داد. در طول چرخه 3 دورهای 21 روزه، شکاف تجمعی هزینه به 180/19 میلیون ریال (429 دلار) خواهد رسید.
بهطور مشابه، در بیماران آسیب تروماتیک مغزی (TBI)، تعرفه رسمی 15/5 میلیون ریال (36/94 دلار) و هزینه واقعی 18/9 میلیون ریال (45/10 دلار) بود که اختلافی معادل 22/1 درصد را نشان داد. مجموع هزینهها برای اقامت 21 روزه 325/8 میلیون ریال (776 دلار) براساس تعرفه و 397/8 میلیون ریال (948 دلار) براساس هزینه واقعی بود. در بیماران آسیب نخاعی (SCI)، تعرفه رسمی هر تختروز 15/4 میلیون ریال (36/73 دلار) و هزینه واقعی 17/9 میلیون ریال (42/57 دلار) گزارش شد که شکافی معادل 15/9 درصد را نشان میدهد. در دوره 63 روزه، شکاف تجمعی هزینه به 154/165 میلیون ریال (367 دلار) رسید.
بحث
ادبیات هزینهیابی، بهویژه درزمینه مطالعات کاربردی مبتنی بر رویکرد هزینهیابی بر مبنای فعالیت زمانمحور، در حوزه خدمات توانبخشی همچنان محدود است [23]. کمبود شواهد در این زمینه موجب شده است شفافیت هزینهها برای بیمارستانها، مراکز توانبخشی، ارائهدهندگان خدمات، سازمانهای بیمه اجتماعی و نهادهای تنظیمگر کاهش یابد؛ موضوعی که فرایند ارائه خدمت، توسعه فعالیتهای توانبخشی و تعرفهگذاری را با دشواری مواجه میکند.
مطالعه حاضر نشان داد هزینه واقعی اکثر خدمات توانبخشی در بیمارستان توانبخشی رفیده بالاتر از تعرفههای رسمی بخش دولتی است. اگرچه این بیمارستان یک مرکز دولتی محسوب میشود و کسری عملیاتی آن ازطریق بودجه عمومی جبران میشود، احتمال میرود سایر مراکز توانبخشی نیز با شرایط مالی مشابهی روبهرو باشند [22، 24]. یافتههای مشابهی در مطالعات بینالمللی نیز گزارش شده است؛ بهطوریکه در بسیاری از کشورها، هزینه واقعی خدمات از میزان بازپرداخت بیمه فراتر میرود [25-27]. بااینحال، در برخی پژوهشها نتایجی معکوس مشاهده شده است [28، 29] که نشان میدهد ساختار هزینهها به عواملی زمینهای مانند مقیاس سازمانی، الگوی مصرف منابع و سطح کارایی بستگی دارد.
نتایج این مطالعه نشان میدهد هزینه خدمات توانبخشی تحت تأثیر ترکیبی از عوامل فنی، سازمانی و اقتصادی قرار دارد. تحلیل ساختار هزینه ارائه خدمات میتواند به مدیران در شناسایی محرکهای هزینه و بهینهسازی استفاده از منابع کمک کند. در بیمارستان توانبخشی رفیده، هزینههای سربار بیشترین سهم را از کل هزینهها تشکیل دادهاند؛ در تضاد با بسیاری از مطالعات پیشین در ایران و سایر کشورها [22، 28، 30، 31]. یکی از عوامل اصلی این امر، ظرفیت غیربهینه ارائه خدمات است؛ بهگونهای که تعداد بیمارانی که پذیرش و خدمات دریافت کردهاند، کمتر از ظرفیت واقعی مرکز بوده و درنتیجه، هزینههای ثابت سربار بین تعداد محدودی از خدمات تقسیم میشود. این اثر مقیاس، باعث افزایش قابلتوجه هزینه واحد خدمات میشود؛ الگویی که در مطالعات محمدپور و همکاران [22] و باسخا و همکاران [31] نیز بر آن تأکید شده است.
از منظر منابع انسانی، کارکنان اداری بالاترین هزینه را به ازای هر دقیقه کار، داشتند. سایر مطالعات در مراکز درمانی کوچک و متوسط نیز سهم نامتناسب دستمزدهای اداری از کل هزینهها را گزارش کردهاند [21، 31].
همسو با یافتههای این پژوهش، شواهد پیشین نیز وجود شکاف قابلتوجهی میان هزینه واقعی خدمات توانبخشی و تعرفههای رسمی را تأیید میکنند [1، 32-35]. این اختلاف میتواند 2 معنا داشته باشد: یا تعرفههای فعلی با ساختار واقعی هزینههای ارائه خدمات هماهنگی ندارند، یا مراکز توانبخشی از کارایی عملیاتی کافی برای مدیریت هزینهها در چارچوب تعرفههای موجود برخوردار نیستند.
تحلیل بستههای خدمات بستری توانبخشی نیز نشان داد بازپرداخت بیمه بهطور کامل هزینه واقعی ارائه خدمات را پوشش نمیدهد. در گروههای اصلی بیماران شامل فلج مغزی، اِماِس، سکته مغزی، آسیب مغزی تروماتیک و آسیب نخاعی، بازپرداخت بیمه ملی سلامت ایران بهترتیب تنها 79/1 درصد، 86/7 درصد، 83/9 درصد، 81/9 درصد و 86/3 درصد از هزینه واقعی را پوشش داده است. به بیان دیگر، شکاف مالی میان بهای تمامشده و درآمد حاصل ازتعرفههای بخش دولتی پایداری مالی این بیمارستان و مراکز مشابه را تهدید کرده و ممکن است توان آنها برای توسعه خدمات یا حفظ استانداردهای کیفیت را محدود کند.
نتیجهگیری
مطالعه حاضر رویکرد هزینهیابی بر مبنای فعالیت زمانمحور را جهت محاسبه بهای تمامشده خدمات توانبخشی براساس کدهای کتاب ارزش نسبی خدمات سلامت مورد استفاده قرار داده است. رویکرد و یافتههای این مطالعه که برای اولین بار براساس کدهای خدمتی مشخص در کشور انجام گرفته، میتواند مبنایی برای استفاده از سیستمهای پیچیده بازپردخت بیمهای، ازجمله ﺳﻴﺴﺘﻢ ﮔﺮﻭﻩﻫﺎﻱ ﺗﺸﺨﻴﺼﻲ ﻣﺮﺗﺒﻂ قرار گیرد. براساس نتایج بهدستآمده در مطالعه، بهای تمامشده بستههای خدمتی بیماران بستری توانبخشی که بهصورت خرید خدمت از طرف بیمه سلامت ایران مورد استفاده قرار میگیرد، محاسبه شد. یافتهها نشان داد در بستههای بستری تعریفشده توسط بیمه (شامل بیماریهایی نظیر آسیب نخاعی، اِماِس، فلج مغزی، آسیب مغزی تروماتیک و سکته مغزی) با مبالغی کمتر از هزینه واقعی بازپرداخت شدهاند، که نشاندهنده شکاف مالی میان هزینه واقعی ارائه خدمت و میزان بازپرداخت بیمه است.
این نتایج بر لزوم بازنگری در نظام قیمتگذاری خدمات توانبخشی براساس هزینه واقعی مراقبت تأکید دارد. برای ارتقای پایداری مالی و کارایی مراکز توانبخشی، باید اصلاح تعرفهها ازطریق مذاکره بین ارائهدهندگان خدمات و سازمانهای بیمهگر دنبال شود تا نرخهای بازپرداخت رسمی پوششدهنده واقعی هزینهها باشند و درعینحال دسترسی و توان پرداخت بیماران حفظ شود.
افزونبراین و شاید مهمتر از آن، استقرار نظامهای بهبود مدیریت هزینه برای کنترل اقلام عمده هزینهای در این بیمارستان (بهویژه هزینههای پرسنلی، خدمات قراردادی و مواد مصرفی) ضروری است. پیادهسازی سیستمهای ساختاریافته مدیریت منابع و موجودی میتواند به پایش و بهینهسازی مصرف مواد کمک کند؛ چراکه این بخش سهم قابلتوجهی از کل هزینههای بیمارستان را تشکیل میدهد. همچنین سیاستگذاران حوزه سلامت باید الگوهای توانبخشی غیربستری، مانند برنامههای توانبخشی مبتنی بر منزل یا جامعهمحور را توسعه دهند تا هزینههای سربار بیمارستانی کاهش یافته و دامنه پوشش خدمات گسترش یابد.
درمجموع، این مطالعه تلاشی برای ارائه تحلیلی شفاف و مبتنی بر شواهد از هزینههای خدمات توانبخشی در ایران است و میتواند مبنایی ارزشمند برای اصلاح نظام تعرفهگذاری و بهینهسازی تخصیص منابع در این بخش فراهم آورد. همسویی سیاستهای بازپرداخت با دادههای تجربی هزینه، بهبود سازوکارهای کنترل هزینه و تنوعبخشی در مدلهای ارائه خدمات از الزامات اساسی برای ارتقای کارایی اقتصادی و پایداری بلندمدت خدمات توانبخشی در کشور به شمار میروند.
این پژوهش دارای محدودیتهایی بوده که در تحلیل نتایج آن باید مد نظر قرار گیرد. نخست آنکه بهدلیل ماهیت آموزشیبالینی بیمارستان توانبخشی رفیده، ارزش اقتصادی فعالیتهای آموزشی آن که بخشی جداییناپذیر از چنین مراکزی است در تحلیل حاضر لحاظ نشده است. درنتیجه ممکن است کارایی عملیاتی بیمارستان در مقایسه با مراکز صرفاً بالینی پایینتر به نظر برسد، زیرا بخشی از منابع آن صرف آموزش و فعالیتهای دانشگاهی میشود که مستقیماً درآمدزا نیستند. بهعلاوه محدودیت دیگر آن است که تمام دادههای مالی از سوی بیمارستان ارائه شده و توسط پژوهشگران راستیآزمایی نشدهاند؛ بنابراین احتمال وجود خطاهای گزارشدهی یا برآوردی در دادههای مالی وجود دارد.
ملاحظات اخلاقی
پیروی از اصول اخلاق پژوهش
این مطالعه از دادههای انسانی یا حیوانی استفاده نکرده و نیازی به رضایت آگاهانه نداشته است، اما تمامی مراحل انجام پژوهش با رعایت کدهای اخلاق در پژوهش بوده است. این مطالعه دارای کد اخلاق به شماره (IR.USWR.REC.1400.324) از دانشگاه علوم توانبخشی و سلامت اجتماعی بوده است.
حامی مالی
معاونت تحقیقات و فناوری دانشگاه علوم توانبخشی و سلامت اجتماعی از این پژوهش حمایت مالی (2670/ت/01) کرده است.
مشارکت نویسندگان
مفهومسازی: مهدی باسخا، بیژن خراسانی و سید حسین محققیکمال؛ طراحی مطالعه: مهدی باسخا و فرهاد آزادی؛ گردآوری و تحلیل دادهها: مهدی باسخا، سیده محبوبه حسینی زارع و سید مهدی محسنزاده؛ پیشنویس مقاله: مهدی باسخا و سید حسین محققیکمال؛ مرور انتقادی نسخه نهایی مقاله: همه نویسندگان.
تعارض منافع
بنابر اظهار نویسندگان این مقاله تعارض منافع ندارد.
استفاده از هوش مصنوعی
در انجام پژوهش و نگارش نسخه فارسی مقاله، از هیچ نوع هوش مصنوعی استفاده نشده است. برای ترجمه بخش چکیده مبسوط نسخه انگلیسی، از ChatGPT نسخه 4o استفاده شده است. استفاده از این ابزار جهت روانتر کردن متن انگلیسی بوده است.
تشکر و قدردانی
نویسندگان از واحد توسعه تحقیقات بالینی بیمارستان رفیده نیز قدردانی میکنند. به علاوه نویسندگان از بخش مالی بیمارستان رفیده، اداره منابع انسانی دانشگاه علوم توانبخشی و سلامت اجتماعی و سایر کارکنان بیمارستان که در انجام این پژوهش تسهیلگری کردهاند، قدردانی میکنند.
References
- Javanbakht M, Mashayekhi A, Salavati S, Mohammadzadeh A. [Applying Activity-Based Costing (ABC) Method in Determining the Cost of Hospital Imaging Services (Persian)]. Journal of The Medical System Organization of the Islamic Republic of Iran. 2013; 31(1):15-23. [Link]
- World Health Organization. Improving efficiency across health programmes. Geneva: World Health Organization; 2023. [Link]
- Ibrahim R, Nur AM, Hassan NH, Am H, Aljunid SM. The cost of radiological procedures at Universiti Kebangsaan Malaysia Medical Centre: Applying activity based costing methodology. BMC Public Health. 2014; 14(S1):O21. [DOI:10.1186/1471-2458-14-S1-O21] [PMCID]
- Smith JM, Patel N, Larson E. Financial information systems in developing healthcare economies: A case study analysis. Journal of Health Economics and Finance. 2022; 15(2):101-14. [Link]
- Mobasheri M, Sami H, Rafiei A. [Calculating the cost of services provided in the stone crushing unit of Ayatollah Kashani Hospital Shahrekord using activity-based costing technique (Persian)]. Health Information Management. 2014; 11(7):889-95. [DOI:10.22122/him.v11i7.1378]
- Lee J, Park Y. The impact of cost transparency on hospital management decisions. Healthcare Management Science. 2021; 24(2):300-12. [Link]
- Amini MR, Tavakoli Mohammadi M, Khosravanian HR. Time-based activity-based costing: A customer-oriented approach to cost calculation. Accounting Research. 2012; 1(4):135-63. [Link]
- Kaplan RS, Anderson SR. Time-Driven Activity-Based Costing. Harvard Business Review. 2004; 82(11):131-8. [DOI:10.2139/ssrn.485443]
- Öker F, Özyapici H. A new costing model in hospital management: time-driven activity-based costing system. The Health Care Manager. 2013; 32(1):23-36. [DOI:10.1097/HCM.0b013e31827ed898] [PMID]
- Kundu S, Sarkar S, Chakraborty R. Evaluating cost efficiencies in healthcare: Comparative perspectives of ABC and TDABC in developing countries. Journal of Health Management. 2024; 26(1):56-67. [Link]
- Khani A, Mehrani S, Ghane E. [Applying Time-Driven Activity-Based Costing in the ICU Ward of Shariati Hospital of Isfahan Province (Persian)]. Journal of Health Accounting. 2013; 2(4):40-57. [DOI:10.30476/jha.2013.16931]
- Defourny N, Hoozée S, Daisne JF, Lievens Y. Developing time-driven activity-based costing at the national level to support policy recommendations for radiation oncology in Belgium. Journal of Accounting and Public Policy. 2023; 42(1):107013. [Link]
- Shakya S, Bohingamu Mudiyanselage S, Robinson S, Randall S, Gao L. Time-Driven Activity-Based Costing and Its Use in Health Economic Analysis: A Systematic Literature Review. Applied Health Economics and Health Policy. 2025; 23(6):989-1004.[DOI:10.1007/s40258-025-00988-3] [PMID]
- Ruger JP, Richter CJ, Spitznagel EL, Lewis LM. Analysis of costs, length of stay, and utilization of emergency department services by frequent users: Implications for health policy. Academic Emergency Medicine. 2004; 11(12):1311-7. [DOI:10.1197/j.aem.2004.07.008] [PMID]
- Nguyen HT, Tran BX, Ho RC. Pricing challenges in rehabilitation services: A review of international practices. Global Health Journal. 2023; 7(3):24-31. [Link]
- World Bank. Disability inclusion and rehabilitation services financing. Washington: World Bank Publications; 2021. [Link]
- Chen L, Martinez R, Zhou Y. Enhancing Time-Driven Activity-Based Costing Accuracy Using Digital Time-Tracking Tools in Healthcare. Journal of Health Informatics. 2024; 36(2):147-60. [Link]
- Rivera N, Singh R. Integration of Machine Learning with TDABC: A Novel Approach to Predictive Costing in Health Services. Health Economics and Data Analytics. 2023; 15(1):33-52. [Link]
- Thompson J, Ward P. Patient Complexity in Rehabilitation Costing: Incorporating Risk Adjustment into TDABC Models. Journal of Rehabilitation Economics. 2022; 18(4):275-88. [Link]
- Tan RY, Met-Domestici M, Zhou K, Guzman AB, Lim ST, Soo KC, et al. Using Quality Improvement Methods and Time-Driven Activity-Based Costing to Improve Value-Based Cancer Care Delivery at a Cancer Genetics Clinic. Journal of Oncology Practice. 2016; 12(3):e320-31. [DOI:10.1200/JOP.2015.007765] [PMID]
- Dubron K, Verschaeve M, Roodhooft F. A time-driven activity-based costing approach for identifying variability in costs of childbirth between and within types of delivery. BMC Pregnancy and Childbirth. 2021; 21(1):705. [DOI:10.1186/s12884-021-04134-4]
- Mohammadpour F, Basakha M, Kamal SHM, Azari N. Costing the Outpatient Rehabilitation Services: Time-Driven Activity Based Costing Approach. Cost Effectiveness and Resource Allocation. 2022; 20(1):31. [DOI:10.1186/s12962-022-00366-z] [PMID]
- Van den Berg M, van Elten H, Spaan J, Franx A, Ahaus K. Exploring cost changes with time-driven activity-based costing after service delivery redesign in Dutch maternity care. Health Services Management Research. 2025; 38(4):219-27. [DOI:10.1177/09514848241265770] [PMID]
- Golmohammad A, EbadifardAzar F, Abutorabi A. The cost of services provided in the physiotherapy department of Shafa Yahyaian hospital. Journal of Health Based Research. 2020; 5(4):355-67. [Link]
- Demeere N, Stouthuysen K, Roodhooft F. Time-driven activity-based costing in an outpatient clinic environment: development, relevance and managerial impact. Health Policy. 2009; 92(2):296-304. [DOI:10.1016/j.healthpol.2009.05.003] [PMID]
- Koolmees D, Bernstein DN, Makhni EC. Time-Driven Activity-Based Costing Provides a Lower and More Accurate Assessment of Costs in the Field of Orthopaedic Surgery as Compared to Traditional Accounting Methods. Arthroscopy: The Journal of Arthroscopic & Related Surgery. 2021;3 7(5):1620-7. [DOI:10.1016/j.arthro.2020.11.028] [PMID]
- Pezzi TA, Ning MS, Thaker NG, Boyce-Fappiano D, Gjyshi O, Olivieri ND, et al. Evaluating single-institution resource costs of consolidative radiotherapy for oligometastatic non-small cell lung cancer using time-driven activity-based costing. Clinical and Translational Radiation Oncology. 2020; 23:80-4. [DOI:10.1016/j.ctro.2020.05.007] [PMID]
- French KE, Guzman AB, Rubio AC, Frenzel JC, Feeley TW. Value based care and bundled payments: Anesthesia care costs for outpatient oncology surgery using time-driven activity-based costing. Healthcare. 2016; 4(3):173-80. [DOI:10.1016/j.hjdsi.2015.08.007] [PMID]
- Sabharwal S, Carter AW, Rashid A, Darzi A, Reilly P, Gupte CM. Cost analysis of the surgical treatment of fractures of the proximal humerus: an evaluation of the determinants of cost and comparison of the institutional cost of treatment with the national tariff. The Bone & Joint Journal. 2016; 98(2):249-59. [DOI:10.1302/0301-620X.98B2.36255] [PMID]
- Khezri A, Nosratjejad S, Sattari A, Zakariyazadeh S. [Costing Hospital Services through Top-Down Costing Approach(Persian)]. Health Research Journal. 2020; 5(4):211-23. [Link]
- Basakha M, Khorasani B, Zare SMH, Mohsenzadeh SM, Mohammadpour F, Izanloo M. Determining the Unit Cost of Outpatient Rehabilitation Services in the Nezam-Mafi Rehabilitation Center in Tehran, Iran Using the Time-driven Activity-based Costing Method. Archievs of Rehabilitation 2023; 24(3):346-63. [DOI:10.32598/RJ.24.3.3211.2]
- Mazibuko SM, Govender P, Nadasan T. Stakeholders’ views on public-private partnerships for rehabilitation services in South Africa ahead of National Health Insurance. South African Family Practice. 2025; 67(1):e1-e10. [DOI:10.4102/safp.v67i1.6013] [PMID]
- Laviana AA, Ilg AM, Veruttipong D, Tan HJ, Burke MA, Niedzwiecki DR, et al. Utilizing time-driven activity-based costing to understand the short-and long-term costs of treating localized, low-risk prostate cancer. Cancer. 2016; 122(3):447-55. [DOI:10.1002/cncr.29743] [PMID]
- Arab M, Yousefvand M, Zahavi M. [Survey and Calculating the Bed-Day cost and Day-Patient Cost of Orthopedi Department of Khomeiny Hospital ofTehran University of Medical Science by Using Activity Based Costing (ABC) Method -2008 (Pesian)]. Hospital. 2013; 12(1):29-38. [Link]
- Yarikkaya E, Özekinci S, Sargan A, Durmuş ŞE, Yildiz FR. A Comparative Study of Activity-Based Costing vs. Current Pricing System for Pathology Examinations at Okmeydani Training and Research Hospital, Turkey. Turkish Journal of Pathology. 2017; 33(1):17-24. [DOI:10.5146/tjpath.2016.01372] [PMID]
نوع مطالعه: پژوهشی |
موضوع مقاله:
اقتصاد سلامت
ارسال پیام به نویسنده مسئول
| بازنشر اطلاعات | |
 |
این مقاله تحت شرایط Creative Commons Attribution-NonCommercial 4.0 International License قابل بازنشر است. |

تمامی آثار مجله آرشیو توانبخشی تحت مجوز Attribution-NonCommercial 4.0 هستند.
تماس با ما
فصلنامه آرشیو توانبخشی
تلفن دفتر فصلنامه: 02171732812
تلفن ناشر : 02145355555 - 02145355000
ایمیل: rehabilitationj@gmail.com